- 2026-11-12
- 10:20:51
- बिहिबार,कार्तिक २७, २०८३


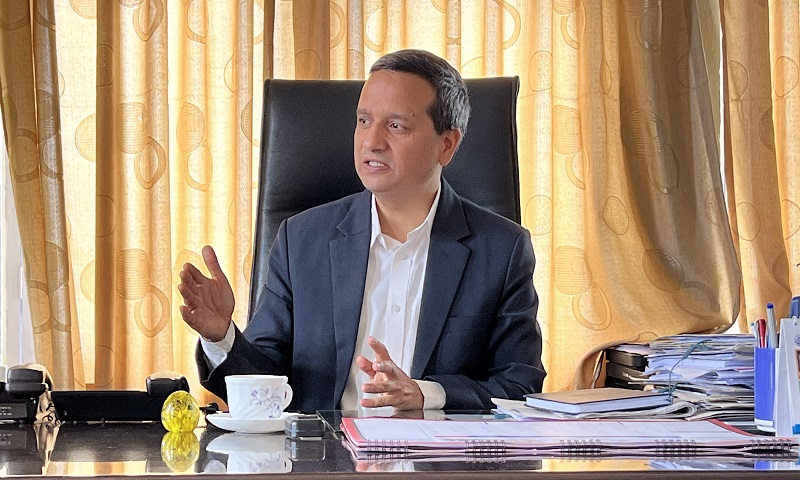
डा. गुणाकर भट्ट नेपाल राष्ट्र बैंकका प्रवक्ता हुन्। उनी नेपाल राष्ट्र बैंकका कार्यकारी निर्देशक पनि हुन्। अर्थशास्त्रमा विद्यावारिधि गरेका भट्ट आर्थिक क्षेत्रका जानकार हुन्। कोरोना कहरले विश्वको अर्थतन्त्रलाई नै आक्रान्त तुल्यायो। रुस–युक्रेन युद्धका बाछिटाबाट नेपाल पनि अछुतो रहन सकेन। यी र यस्तै विभिन्न घटनाक्रमले विश्व अर्थतन्त्रसँगै नेपालको अर्थतन्त्र पनि गतिशील हुन सकेन। तर, अहिले अवस्था सुध्रिँदै गएको छ। अपेक्षित रूपमा सुधार भने हुन सकेको छैन। नेपालको अर्थतन्त्र तङ्ग्रिन कति समय लाग्ला र अर्थतन्त्रको सुधारका लागि राष्ट्र बैंकले के-कस्ता काम गरिरहेको छ? प्रस्तुत छ, यसै विषयमा केन्द्रित रहेर चैतन्य खबरका लागि भट्टसँग निर्मला कडायतले गरेको संवादको सम्पादित अंशः
नेपाल राष्ट्र बैंकले मौद्रिक नीति ल्याएको छ, यसले अर्थतन्त्रलाई चलायमान बनाउन कसरी सहयोग पुर्याउला?
नेपालको अर्थतन्त्र संरचनात्मक समस्यामा छ भन्ने कुरा लामो समयदेखि चर्चामा छ। त्यो सत्य पनि हो। केही दशक पहिलेसम्म हामी धान, चामल निर्यात गथ्र्यौं भने अहिले आएर धान, चामल, गहुँ, मकै आयात गर्नुपर्ने मुलुकको रूपमा स्थापित भएका छौं। त्यसैले संरचनात्मक समस्या समाधान गर्न केही समय लाग्छ। तर, अहिले अर्थतन्त्रमा देखिएका दुई पक्ष एउटा समष्टिगत आर्थिक स्थायित्व र अर्को आर्थिक गतिविधिलाई कसरी चलायमान बनाउने भन्ने कुरा महत्त्वपूर्ण हुन्। यस क्रममा सरकारको बजेटले ६ प्रतिशतको आर्थिक वृद्धि हासिल गर्ने र मुन्द्रा स्फीतिलाई ६.५ को सीमाभित्र राख्ने भन्ने कुरा तय गर्यो। बजेको मुख्य आर्थिक लक्ष्य भनेकै यही रह्यो। मुख्य आर्थिक लक्ष्यलाई केन्द्रमा राखेर चालु आर्थिक वर्षको मौद्रीक नीति तर्जुमा भएको छ। यो मौद्रिक नीतिले स्वाभाविक रूपमा समष्टिगत आर्थिक स्थायित्वलाई प्राथमिकतामा राखेको छ।
त्यस सँगसँगै आर्थिक क्रियाकलाप विस्तारमा सहजीकरण गर्नुपर्छ भन्ने उद्देश्यले मौद्रिक उपकरणहरूमा केही लचकता अपनाइएको छ। त्यसैले यस वर्षको मौद्रिक नीतिको अडान सजगतापूर्वक लचिलो भन्ने रहेको छ। सजग केका लागि हुने भन्दा कुनै पनि देशको केन्द्रीय बैंकको मुख्य जिम्मेवारी भनेको मूल्य स्थायित्व कायम गर्नु हो। त्यस्तै विदेशी विनिमय सञ्चिति पर्याप्त हुनुपर्छ भन्ने हो। विदेशी विनिमय सञ्चिति धेरै तल गयो भने त्यसले अर्थतन्त्रमा समस्या ल्याउँछ। अत्यावश्यक वस्तु र सेवाको आयात पनि गर्न नसकिने अवस्था हुन्छ। त्यो कुरालाई हामीले बिर्सिनु हुँदैन। विदेशी विनिमय सञ्चिति कम्तीमा पनि सात महिनाका लागि नेपाल जस्तो मुलुकका लागि आवश्यक पर्छ भनेर एउटा लक्ष्य राखियो। मुद्रास्फीति सरकारले बजेटमा भने जस्तै ६.५ को सीमाभित्र कायम गर्ने भनेर भनियो। ६ प्रतिशतको आर्थिक वृद्धि हासिलका लागि वित्तीय क्षेत्रबाट वित्तीय स्रोत साधन उपलब्ध गराउनका लागि राष्ट्र बैंकले सहजीकरण गरिदिने हो। त्यो सहजीकरण गर्नका लागि कर्जा विस्तार यस आर्थिक वर्षमा ११.५ प्रतिशतसम्म हुने भनियो। ११.५ प्रतिशतसम्म कर्जा विस्तार हुने भनेको के हो भन्दा, ५ सय ६२ अर्ब कर्जा विस्तार हुने हो। गत आर्थिक वर्षमा प्रारम्भिक तथ्याङ्क हेर्दा १ सय ६० अर्ब जतिमात्र कर्जा विस्तार भएको देखिन्छ। गत आर्थिक वर्ष नेपालको आर्थिक वृद्धि पनि न्यून रह्यो। २ प्रतिशतको हाराहारीमा सीमित भयो। त्यो भनेको १.८६ प्रतिशतमात्र हो। यस आर्थिक वर्षमा ६ प्रतिशतको आर्थिक वृद्धि हासिल गर्नका लागि बैंङ्किङ क्षेत्रले यथेष्ट मात्रामा वित्तीय स्रोत साधन उपलब्ध गराउन सक्छ भन्ने हो। त्यसका लागि कर्जा विस्तार ११.५ प्रतिशतसम्म हुन सक्छ भनेर काम गरिएको छ।
त्यसका लागि तत्काल समस्या देखिएका क्षेत्र जस्तो घरजग्गा व्यवसायमा केही समस्या देखिएको थियो। तर, घरजग्गा व्यवसायसँग अर्थतन्त्रका अरू निर्माण, उत्पादन, औद्योगिक उत्पादनका क्षेत्रहरू पनि जोडिएका हुन्छन्। जस्तो सिमेन्ट उद्योग, डन्डी उद्योग, सर्वसाधारणको रोजगारी जस्ता कुरा जोडिएका हुन्छन्। पहिले घर किन्ने व्यक्तिलाई डेढ करोडसम्म कर्जा दिन सक्ने व्यवस्था थियो भने त्यो डेढ करोडसम्मको कर्जाको सीमालाई बढाएर दुई करोडसम्म पुर्याइयो। त्यो एउटा सहज बनाउने वातावरण हो। घर निर्माण अथवा रियल स्टेड डेभ्लोप्मेन्टमा लागेका इजाजत प्राप्त कम्पनीहरूले लिएको बैंक कर्जाको जोखिम भार १५० प्रतिशत थियो भने त्यसलाई घटाएर १ सय प्रतिशतमा कायम गरिएको छ। यसरी व्यवस्थित बसोबास विकास गर्नका लागि रियल स्टेड लेभ्लपरहरूको भूमिका हुन्छ। उनीहरूलाई पनि हामीले यस समयमा केही न केही प्रोत्साहन दिनुपर्छ भनेर त्यसको जोखिम भार घटाएका छौं। त्यसमा जोखिम भार बढी राख्दा निरुत्साहित हुन्छ। त्यसैले हामीले जोखिम भार कम राखेका हौं। हामीले यस्तो गर्न सक्यो भने अर्थतन्त्रमा अग्र सम्बन्ध र पृष्ठ सम्बन्ध अगाडि बढ्ने हुन्छ। यसले श्रम शक्ति चलायमान हुन्छ। सिमेन्ट उद्योग, काठ उद्योग, थोक तथा खुद्रा व्यापार चलायमान हुनसक्छ भनेर राष्ट्र बैंकले यो नीति पनि अवलम्बन गरेको छ।
अर्को भनेको मानिसहरूको ध्यान केन्द्रित क्षेत्र भनेको सवारीसाधन हो। मानिसले सवारीसाधन कर्जा पाइरहनु भएको थिएन। गत वर्ष सरकारले विदेशी विनिमय सञ्चिति जोगाउनका लागि सवारीसाधनको आयातलाई नै रोक्नु परेको थियो। त्यसले त्योसँग सम्बन्धित व्यापारी, रोजगारी पाइरहेका मानिसहरू पनि प्रभावित भए।अहिले व्यक्तिगत सवारीसाधन कर्जा २५ लाखसम्मको केही जोखिम भार कम गरिएको छ। त्यसमा रहेको १५० प्रतिशतको जोखिम भारलाई १ सय प्रतिशतमा जोखिम भार झारिएको छ। त्यसले सवारीसाधनको बजारलाई पनि चलायमान बन्ने अवसर दिन्छ।
अर्थ तन्त्रलाई अगाडि लैजानका लागि सरकारको पुँजीगत खर्च बढाउनु पर्ने हुन्छ। विकास निर्माण आयोजनाको काम अगाडि बढाउनु पर्छ। मध्यकाल र दिगो कालमा त हाम्रो विकासको मोडालाटी नै हामीले पुनः परिभाषित गर्नुपर्ने हुनसक्छ।
शेयर बजार अर्थतन्त्रको ऐना हो भनिन्छ। अद्यपी नेपालको शेयर बजारले सबै आर्थिक क्रियाकलापलाई प्रतिबिम्बित गर्छ, गर्दैन? भन्ने प्रश्न उठिरहन्छन्। तथापि ५० लाखसम्मको शेयर धितो कर्जाको जोखिम भार पनि १ सय ५० प्रतिशतबाट झारेर १ सय प्रतिशत कायम गरिएको छ। यसरी केही क्षेत्रलाई चलायमान बनाउनका लागि राष्ट्र बैंकले नीतिगत केही व्यवस्था गरेको छ। त्यस सँगसँगै राष्ट्र बैंकले बैंकलाई अल्पकालीन कर्जा दिन्छ। जसलाई ओभर नाइट लिक्युडिटी फ्यासिलिटी भनिन्छ। ओभर नाइट तरलता सुविधालाई पनि त्यसको ब्याजदर सात प्रतिशतबाट ६.५ प्रतिशत गरिएको छ। त्यसलाई नीतिगत दर भनिन्छ। त्यो नीतिगत दर यसरी घटाउँदा अर्थतन्त्रलाई अलिकति चलायमान बनाउँछ। र, ब्याजदरको विषयमा जुन कन्सर्न उठिरहेको थियो त्यसले सम्बोधन पनि गरेको छ। अहिले मौद्रिक नीति आइसकेपछि बजारमा राष्ट्र बैंकले आफूले गर्ने सहजीकरणको काम गरिदिएको छ है भन्ने अनुभूति आम मान्छेमा भएको छ।
अर्थ तन्त्रलाई अगाडि लैजानका लागि सरकारको पुँजीगत खर्च बढाउनु पर्ने हुन्छ। विकास निर्माण आयोजनाको काम अगाडि बढाउनु पर्छ। मध्यकाल र दिगो कालमा त हाम्रो विकासको मोडालाटी नै हामीले पुनः परिभाषित गर्नुपर्ने हुनसक्छ। एउटा समस्या के भइरहेको छ भने आन्तरिक बसाइसराई तीव्र गतिमा अगाडि बढिरहेको छ। त्यसले मुलुकमा खाद्य परनिरभर्ता बढाइरहेको छ। केही वर्ष पहिलेसम्म खाद्यान्नमा एक किसिमको आत्मनिर्भर जस्तो भएको मुलुक अहिले खाद्य परनिर्भरतामा गइरहेको छ। भरखरै रुसले ब्ल्याक सी एग्रिमेन्ट भङ्ग गरेर खाद्यान्न सप्लाई नगर्ने भन्ने बित्तिकै विश्वभर केही हप्तायता खाद्यान्नको मूल्य बढेको छ। अत्यावश्यक उपभोग्य बस्तुमा मुलुक आत्मनिर्भर बन्नुपर्छ भन्ने एउटा सोच हामीले बनाउनुपर्छ। त्यसका लागि निजी र सरकारी सबै क्षेत्र लाग्नुपर्छ। सरकारको बजेट, मौद्रिक नीतिमार्फत जुन कर्जा प्रवाह हुन्छ, सरकारले गर्ने विकास निर्माणका काम हुन्छन् त्यो सबैको ध्यान अत्यावश्यक वस्तुहरूको आत्मनिर्भरतामा केन्द्रित हुनुपर्छ। त्यस्तो भयो भने भोली मूल्य वृद्धि पनि नियन्त्रण गर्न सक्छौं। आन्तरिक उत्पादन पर्याप्त भयो भने अन्तर्राष्ट्रिय बजारमा जस्तो सुकै मूल्य वृद्धि भए पनि हामीलाई त्यति असर नपर्न सक्छ। त्यसैले हामीले आन्तरिक बसाइसराइलाई व्यवस्थित बनाउन सक्यौं भने तराईको उर्वर जमिनमा विगत जसरी नै खाद्यान्न उत्पादन बढाउन सकिन्छ। त्यसमा भइरहेको अतिक्रमणलाई रोक्न सकिन्छ। नेपालका यस्ता किसिमका औद्योगिक उत्पादन घट्दै गएको छ। त्यो औद्योगिक उत्पादनको अंश कुल ग्रास्थ उत्पादनमा बढाउन सकिन्छ। यो कुरातर्फ हामी लाग्नुपर्छ।
मुलुकको अर्थतन्त्र उकास्न कतिपय संरचनात्मक समस्या रहेको बताउनु भयो, के–के छन् त्यस्ता समस्या?
हामीले कतिपय कुरा त माथि नै चर्चा गरिसकेका छौं। जस्तो अत्यावश्यक खाद्य बस्तुमा ठूलो मात्रामा परनिर्भरता हुनु भनेकै हामी ठूलो समस्यामा छौं भन्ने हो। औद्योगिक उत्पादन हाम्रो छैन। ठूलो परिणाममा, ठूलो रकममा औद्योगिक उत्पादन हामीले बाहिरबाट आयात गर्नुपर्ने हुन्छ। यो एउटा संरचनात्मक समस्याको रूपमा देखिएको छ। आन्तरिक रूपमा औद्योगिक उत्पादन गर्न नसक्ने, बस्तुहरूको आयात गर्नुपर्ने विषयलाई भोली हामीले कसरी सम्बोधन गर्ने भन्ने कुरा छ। यी कुरालाई सुधार्नु पर्छ।
नेपालको अर्थतन्त्र अपेक्षित रूपमा चलायमान हुन सकेको छैन। यो कसरी सुदृढ होला? सहज बाटोमा जान कति समय लाग्ला?
अर्थतन्त्र क्रमिक रुपमा सुधारोन्मुख छ। विदेशी विनिमय सञ्चितिमा ठूलो दबाब परेको अवस्था थियो। गत वर्षको दबाब आज छैन। सुविधाजनक अवस्थामा हामी पुगेका छौं। ११ महिनाको वस्तु आयात धान्न पुग्ने। ९.६ बस्तु तथा सेवा आयात धान्न पुग्ने विदेशी विनिमय सञ्चिति हामीसँग छ। मुद्रास्फ्रिति ८ प्रतिशतको हाराहारीमा पुगी रहेको स्थिति थियो। मुद्रास्फ्रिति घट्दै आएर अहिले ७ प्रतिशतभन्दा तल रहेको छ। छिमेकी मुलुक भारतको प्रत्यक्ष प्रभाव हामी कहाँ हुन्छ। भारतको मुद्रास्फ्रिति पनि घट्दै गएको अवस्था छ। मुद्रास्फ्रिति र विदेशी विनिमय सञ्चितिमा आज केही सुधार भएको छ। यद्धपी नेपालको मुद्रास्फ्रिति प्रवृत्ति भनेको अन्तर्राष्ट्रिय बजारमा पेट्रोलियम पदार्थको मूल्य वृद्धि भयो, खाद्य पदार्थको मूल्य वृद्धि भयो भने अन्तर्राष्ट्रिय मुद्रास्फ्रिति र छिमेकी मुलुक भारतमा हुने मुद्रास्फ्रितिको ठूलो प्रभाव हामी कहाँ पर्छ। त्यसैले अहिले पनि अन्तर्राष्ट्रिय बजारमा पेट्रोलियम पदार्थको मूल्य बढ्यो। खाद्यान्नको मूल्य बढ्यो भने हाम्रो मुद्रास्फ्रितिलाई दबाबमा राख्छ नै।
अहिले ७५२ स्थानीय तहमा बैंकको शाखा पुगिसकेको छ। बझाङको एउटा स्थानीय तहमामात्र शाखा पुग्न सकेको छैन। त्यहाँ पनि चाँडोभन्दा चाँडो शाखा पुर्याउनुहोस् भनेर हामीले समन्वय गरिरहेका छौं।
नेपालको अर्थ तन्त्रमा अहिले देखिएको सबैको चिन्ता भनेको आर्थिक क्रियाकलाप विस्तार हुन सकेको छैन भन्ने हो। त्यसैले आर्थिक क्रियाकलाप विस्तारका लागि मौद्रिक क्षेत्रबाट नीति क्षेत्रमा जाने कर्जालाई केही सहज बनाउने काम भएको छ। ब्याजदर घटाउने कुरा भएका छन्। यसलाई निजी क्षेत्रले पनि उपयोग गर्ने, आन्तरिक उत्पादन बढाउने क्षेत्रमा कर्जाको उपयोग हुन थाल्यो भने रोजगारी सिर्जना गर्छ। आम्दानी सिर्जना गर्छ। हाम्रो आन्तरिक उत्पादन प्रवर्द्धन हुने अवसर त्यसबाट बढ्छ। सरकारको पुँजीगत खर्च पनि क्रमिक रूपमा बढ्न थाल्यो भने त्यसले जनतामा आसा जगाउँछ। बजारमा तरलता सहज बनाउँदै जान्छ। सरकारको राजश्व परिचालनलाई पनि सहज गराउँछ। आम्दानी बढ्ने बित्तिकै सरकारको राजश्व बढ्छ। एउटा महत्त्वपूर्ण काम भनेको निजी क्षेत्रलाई हामीले कसरी उत्पादनको प्रक्रियामा सहभागी गराउने भन्ने हो। निजी क्षेत्रको मनोबल उकास्दै जाने र सरकारको पुँजीगत खर्च पनि बढाउँदै जाने, यसमा स्थानीय तह, प्रदेश सरकारको पनि त्यत्तिकै महत्त्वपूर्ण भूमिका हुन्छ।
अर्थतन्त्रको समस्यालाई दिगो रूपमा समाधान गर्न कतिपय अत्यावश्यक वस्तुहरूमा हामी आत्मनिर्भर हुनुपर्छ। आन्तरिक उत्पादनको बजार सुनिश्चित गर्नुपर्छ। अहिले धेरै गुनासो कर्जा उपलब्ध हुने सकेन, ब्याजदर धेरै माथि गयो भन्ने छ। त्योमात्र नभएर त्यो भन्दा महत्त्वपूर्ण पक्ष उत्पादकले आफ्नो बजार सुनिश्चित भएको महसुस गर्नुपर्यो। जब बजारको सुनिश्चितता हुन्छ, उत्पादकले बस्तुको उत्पादन गर्छ। त्यसमा स्थानीय तह र प्रदेश सरकारले महत्त्वपूर्ण भूमिका निर्वाह गर्न सक्छन्। केही समय यता केही स्थानीय तहले त्यहाँको लोकल बजारको प्रोडक्सन सुनिश्चित गरिदिएको भन्ने कुरा आइरहेको छ। त्यसले त्यहाँका किसानलाई उत्पादन गर्न उत्प्रेरणा हुन्छ। हामीले आजको समस्यालाई दिगो रूपमा समाधान गर्नका लागि आन्तरिक उत्पादन पनि बढाउँदै जाने हो। आर्थिक क्रियाकलाप विस्तारमा हामीले घर जग्गा निर्माणका क्षेत्रलाई केही सहजता प्रदान गरेका छौं। त्यसले पनि अर्थतन्त्र चलायमान बनाउन केही सहयोग प्रदान गर्ने विश्वास छ। गत वर्ष झैँ आयात नियन्त्रण गर्नु पर्ने अवस्था छैन। क्रमिक रूपमा मानिसहरू आर्थिक क्रियाकलापमा फर्किन थाल्नु भएको छ। त्यसले पनि अर्थतन्त्र विस्तारलाई सहजतामा पुर्याउँछ। मुख्य रूपमा हामीले पूर्वाधारसँग सम्बन्धित कामलाई तीव्रतर गतिमा अगाडि लैजान सक्यौं भने त्यसले अन्य क्षेत्रका गतिविधिलाई पनि विस्तार गर्छ र आर्थिक क्रियाकलाप विस्तारमा सहयोग पुर्याउँछ।
चर्को ब्याजदरका कारण साना र मझौला व्यवसायीलाई ऋण लिन गाह्रो छ, बैंकहरूले पनि उनीहरू आकर्षित हुने खालका कार्यक्रम ल्याउन सकेका छैनन्। यसले पनि अर्थतन्त्र चलायमान नहुनुमा असर गरिरहेको होला नि हैन?
साना, मझौला, लघु, घरेलु उद्यमीहरूलाई विशेष प्रोत्साहन दिनुपर्छ भनेर राष्ट्र बैंकले के भनेको छ कि वाणिज्य बैंकहरूले आफ्नो कुल कर्जाको १५ प्रतिशत कर्जा एक करोडसम्मका साना उद्यमीहरूलाई दिनुपर्छ भनेर तोकिदिएको छ। त्यसमा आन्तरिक उत्पादन प्रवर्द्धन गर्ने, आन्तरिक कच्चा पदार्थको प्रयोग गर्ने, मत्स्य पालन, फलफूल, कृषिसँग सम्बन्धित क्षेत्र पर्छन्। त्यसलाई निजी क्षेत्रले पनि उपयोग गर्ने, आन्तरिक उत्पादनमा सहभागी हुने बजारका उद्यमीले पनि त्यसलाई उपयोग गर्ने र यसमा बैंहहरूले पनि सहजीकरण गर्नुपर्छ। १५ प्रतिशतसम्म उहाँहरूलाई कर्जा प्रवाह गर्नुपर्छ भनेर तोकी दिएकै छौं। दुई करोडसम्म यस्तै क्षेत्र साना, मझौला, लघु उद्यमका क्षेत्रमा प्रवाह हुने कर्जामा आधार दरमा दुई प्रतिशत विन्दुसम्ममात्र बैंकले व्याज लिन पाउँछन्। त्यो व्यवस्था पनि गरिएको छ। अहिलेको तथ्याङ्कलाई हेर्दा यस्तो कर्जा करिब १२ खर्व जति देखिन्छ। त्यसैले यस्ता किसिमका सुविधाका व्यवस्थालाई उद्यमीले उपयोग गर्न सक्नुहुन्छ। बैंकले पनि आफ्नो लगानी दिगो कसरी हुन्छ भन्ने कुरा सोच्नुपर्छ। हामीले साना उद्यमीलाई प्रवर्द्धन गर्न सक्यौं भने रोजगारी सिर्जना, आन्तरिक बजारमा कच्चा पदार्थको उपयोग लगायतका काम सहज हुन्छन्। बैंकहरू त्यतातर्फ केन्द्रित भई पनि रहेका छन्।
यस्तो असहज परिस्थितिमा आर्थिक समृद्धिका लागि निजी क्षेत्रका बैंकहरूले के गर्नुपर्छ लाग्छ?
निजी क्षेत्रका बैंक, निजी क्षेत्रका उद्यमीहरूको नेपालको अर्थतन्त्रमा ठूलो भूमिका छ। अहिले हेर्यो भने कूल कर्जा र कूल निक्षेपमा निजी क्षेत्रका बैंकहरूको हिस्सा ८६ प्रतिशत छ। नेपालको कूल ग्रास्थ उत्पादनमा निजी क्षेत्रको अंश भनेको ८० प्रतिशतको हाराहारीमा छ। बैंकहरूको भूमिका भनेको कर्जा प्रवाह भइसकेपछि त्यो कर्जाले आन्तरिक उत्पादन, आन्तरिक अर्थतन्त्रको विस्तारलाई अथवा आर्थिक विकासका लागि कत्तिको त्यो कर्जाले भूमिका खेल्न सक्यो भन्ने कुरा बैंकहरूका लागि महत्त्वपूर्ण हुनुपर्छ। उहाँहरू त्यसतर्फ केन्द्रित हुनुभयो भने उहाँहरूले प्रवाह गरेको कर्जा मुलुकको आर्थिक विकास र आर्थिक वृद्धिमा देखिन्छ। वित्तीय पहुँचमा नपुगेका, वित्तीय समावेशितामा हामीले जोड्न नसकेका क्षेत्र, वर्गलाई पनि बैंकहरूले समेट्दै गएका छन्। त्यसलाई थप निरन्तरता दिनुपर्छ। अहिले बैंकहरूले नाफा कमाएको भन्ने छ त्यो विगतको भन्दा धेरै कम छ। टोटल रकममा हेर्दा ६०/७० अर्ब भन्ने आउँछ। तर, लगानी कर्ताले पाउने प्रतिफल १२ प्रतिशतको हाराहारीमा छ। विगतमा यो प्रतिफल २०/२२ प्रतिशतसम्म देखिन्थ्यो। यसले पनि बैंकहरूको नाफा कमाउने स्पेस धेरै छैन भन्ने देखाएको छ। उहाँहरू अहिले सामाजिक बैंकिङ् मोडालिटीमा गइरहनु भएको छ। त्यो भनेको समाजलाई केन्द्रमा राखेर नाफामा मात्रै केन्द्रित नभएर आफ्ना कारोबार विस्तार गर्नुपर्ने हुन्छ। त्यसैले अहिले अधिकांश बैंकले प्रत्येक पालिकामा आफ्नो शाखा खोलेका छन्। अहिले ७५२ स्थानीय तहमा बैंकको शाखा पुगिसकेको छ। बझाङको एउटा स्थानीय तहमामात्र शाखा पुग्न सकेको छैन। त्यहाँ पनि चाँडोभन्दा चाँडो शाखा पुर्याउनुहोस् भनेर हामीले समन्वय गरिरहेका छौं।
यस्का अलावा राष्ट्र बैंकले मुलुकको समृद्धिका लागि के–कस्ता काम गरिरहेको छ?
ऐनले दिएको राष्ट्र बैंकको मुख्य काम भनेको समष्टिगत आर्थिक स्थायित्व हो। राष्ट्र बैंकले दिगो आर्थिक विकासका लागि काम गर्ने हो। समष्टिगत आर्थिक स्थायित्व र दिगो विकासका लागि काम गर्ने सिलसिलामा हामीले मूल्य स्थिरता कायम गर्नु पर्ने, स्वधनान्तर स्थायित्व कायम गर्नु पर्ने र त्यसका लागि मौद्रिक नीति तर्जुमा गर्ने, विदेशी विनिमय नीति तर्जुमा गर्ने, वित्तीय क्षेत्रसँग सम्बन्धित नीतिहरू बनाउने, हामीले नियमन जारी गर्नुपर्ने काम गर्नुपर्छ। राष्ट्र बैंक निरन्तर रूपमा यी काम गरिरहेको छ। अहिलेको राष्ट्रिय अभ्यास, राष्ट्रिय आवश्यकता, अर्थतन्त्रको अवस्था यी सबैलाई हेरेर हामीले मौद्रिक नीति जारी गर्छौ। पछिल्लो मौद्रिक नीतिमा पनि यो कुरा प्रतिबिम्बित भएको छ। समय–समयमा हामीले बैंकहरूलाई निर्देशन जारी गर्छौ। मौद्रिक नीतिको त्रैमासिक समीक्षा हुन्छ। यो मुलुकको अर्थतन्त्र सही दिशामा जाओस्, समष्टिगत आर्थिक स्थायित्व, त्यो भन्ने बित्तिकै मुद्रास्फ्रिति धेरै माथि नजाओस्, विदेशी विनिमय सञ्चिति धेरै तल नखस्कियोस् भन्ने हो। दिगो रूपमा आर्थिक विकासमा वित्तीय साधन परिचालन हुनुपर्छ भन्ने कुरालाई राष्ट्र बैंकले केन्द्रमा राखेको हुन्छ।
Copyright © Aishworya Prakashan Pvt. Ltd. All Rights Reserved. Design & Developed by