- 2026-11-16
- 15:26:20
- सोमबार,मंसिर ०१, २०८३


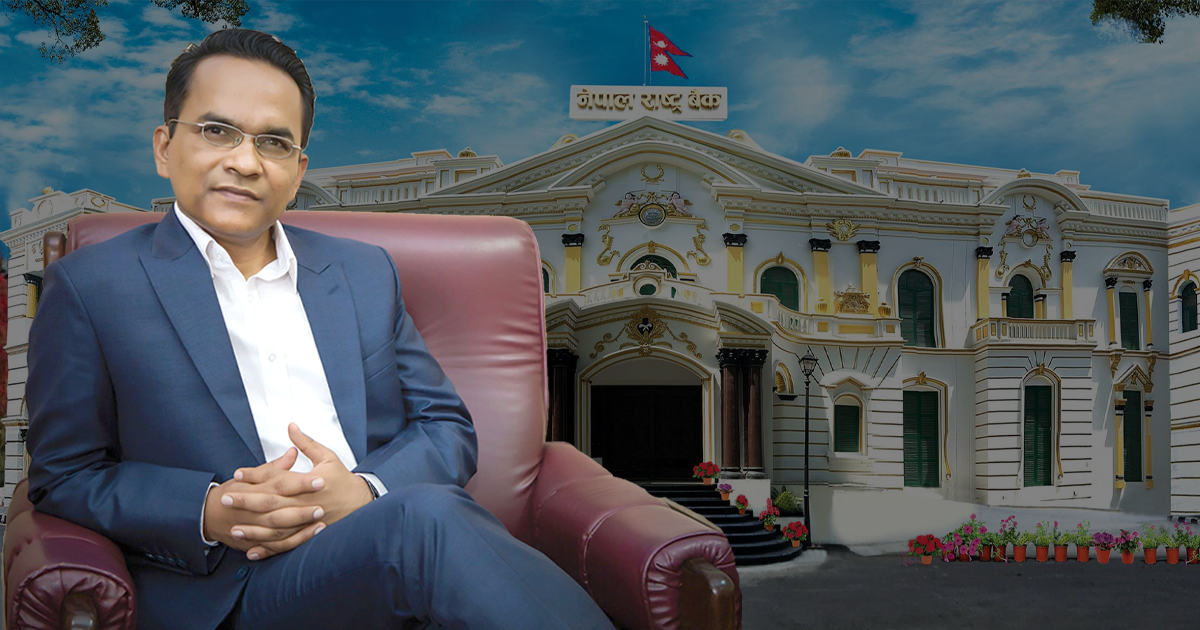
काठमाडौं– विदेशी मुद्रा सञ्चिति इतिहासकै उच्च बिन्दुमा पुग्यो, मुद्रास्फीति नियन्त्रणमा रह्यो, ब्याजदर घट्यो र बैंकिङ प्रणालीमा तरलताको कुनै अभाव रहेन। बाहिरबाट हेर्दा नेपालको अर्थतन्त्र सहज र सन्तुलित देखिन्छ। तर यही आर्थिक चित्रभित्र एउटा गम्भीर विरोधाभास लुकेको छ, बैंकमा पैसा थुप्रिएको छ, ब्याजदर सस्तो छ, तर निजी क्षेत्र लगानी र कर्जा विस्तार गर्न उत्साहित छैन।
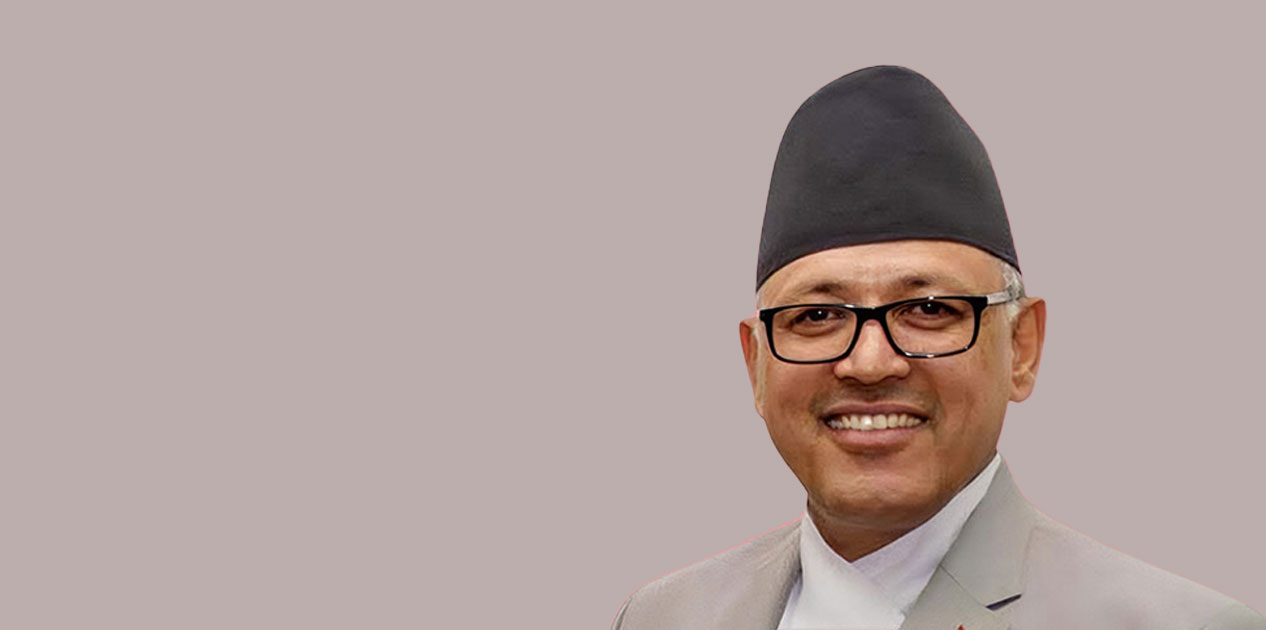
यही विरोधाभासका बीच नेपाल राष्ट्र बैंकका गभर्नर विश्वनाथ पौडेलले अन्तर्राष्ट्रिय वित्तीय पत्रिका ‘ग्लोबल फाइनान्स’को सन् २०२६ को मूल्यांकनमा ‘बी’ ग्रेड प्राप्त गरेका छन्। विश्वका १०५ केन्द्रीय बैंकका गभर्नरको कार्यसम्पादन मूल्यांकन गरिएको प्रतिवेदनमा पौडेलको यो नतिजालाई सकारात्मक उपलब्धिका रूपमा व्याख्या गरिएको छ। तर प्रश्न यति मात्र होइन कि गभर्नरले कति ग्रेड पाए, प्रश्न यो पनि हो कि उनको नीतिले आम अर्थतन्त्रलाई कति गति दिन सक्यो?
उपलब्धिको चमकभित्र लुकेको आर्थिक सुस्तता:
गभर्नर पौडेलको कार्यकालमा नेपालको बाह्य क्षेत्र उल्लेख्य रूपमा बलियो देखिएको छ। वैदेशिक रोजगारीबाट प्राप्त विप्रेषणको निरन्तर प्रवाहले विदेशी मुद्रा सञ्चिति २४ अर्ब अमेरिकी डलर नाघेको छ। यसले करिब १९ महिनाको वस्तु तथा सेवा आयात धान्न सक्ने क्षमता निर्माण गरेको छ।
मुद्रास्फीति पनि सुरुवाती अवधिमा १ देखि १.५ प्रतिशतसम्म झरेको थियो। पछि करिब ५ प्रतिशतसम्म पुगे पनि लक्ष्यको सीमाभित्रै रहेको प्रतिवेदनले उल्लेख गरेको छ।
यी सूचकले राष्ट्र बैंकको मौद्रिक व्यवस्थापनलाई सकारात्मक देखाउँछन्। तर यहाँ एउटा असहज प्रश्न उठ्छ– विदेशी मुद्रा सञ्चिति बढ्नु र अर्थतन्त्रभित्र उत्पादन, रोजगारी तथा लगानी बढ्नु एउटै कुरा हो?
नेपालको अर्थतन्त्र अहिले यही प्रश्नको घेरामा छ। रेमिट्यान्सले विदेशी मुद्रा सञ्चिति बलियो बनाएको छ, तर त्यसले उत्पादनमूलक लगानीमा कति योगदान पुर्यायो भन्ने बहस अझै बाँकी छ।
बैंकमा १० खर्ब थुप्रियो, व्यवसायीको हातमा पैसा पुगेन!
गभर्नर पौडेललाई ‘ए’ ग्रेडबाट रोक्ने सबैभन्दा ठूलो कमजोरी आन्तरिक कर्जा विस्तारमा देखिएको छ।
बैंकिङ प्रणालीमा १० खर्ब रुपैयाँभन्दा बढी अधिक तरलता रहेको र ब्याजदर ऐतिहासिक न्यून स्तरमा पुगेको अवस्थामा पनि निजी क्षेत्रतर्फको कर्जा विस्तार वार्षिक ५ देखि ७ प्रतिशतमा सीमित रह्यो। जबकि लक्ष्य करिब १२ प्रतिशत थियो।
यो सामान्य तथ्यांक मात्र होइन, अर्थतन्त्रको वास्तविक अवस्थामाथिको गम्भीर संकेत हो।
बैंकसँग पैसा छ, कर्जा दिने क्षमता छ, ब्याजदर पनि तुलनात्मक रूपमा सस्तो छ। तर उद्योगी व्यवसायीले कर्जा लिन र नयाँ लगानी गर्न अपेक्षित रुचि देखाएका छैनन्।
यसको अर्थ समस्या केवल पैसाको अभावमा छैन। लगानीको वातावरण, बजारको माग, व्यावसायिक विश्वास, नीतिगत स्थिरता र आर्थिक सम्भावनासँग पनि जोडिएको छ।
अर्थतन्त्रमा तरलता हुनु मात्रै सफलता होइन, त्यो तरलता उत्पादन, रोजगारी र उद्यमशीलतामा रूपान्तरण हुन सक्नु वास्तविक सफलता हो।
रेमिट्यान्सको भरमा बलियो अर्थतन्त्र कति दिगो?
नेपालको विदेशी मुद्रा सञ्चिति बढ्नुको प्रमुख आधार विप्रेषण हो। लाखौँ नेपाली विदेशमा पसिना बगाएर पठाएको रकमले मुलुकको बाह्य क्षेत्रलाई राहत दिएको छ।
तर के यही मोडल दीर्घकालीन आर्थिक समृद्धिको आधार बन्न सक्छ?
युवाशक्ति विदेशिने, गाउँमा श्रमशक्ति घट्ने, उत्पादन आयातमा निर्भर रहने र उपभोगमुखी अर्थतन्त्र विस्तार हुने अवस्थालाई बेवास्ता गरेर विदेशी मुद्रा सञ्चितिको अंकलाई मात्र आर्थिक सफलताको प्रमाण मान्न सकिँदैन।
रेमिट्यान्सले अर्थतन्त्रलाई तत्कालीन सुरक्षा कवच दिएको छ। तर त्यसलाई उत्पादन र लगानीमा रूपान्तरण गर्न नसकिए भविष्यको चुनौती झन् गम्भीर हुन सक्छ।
भारत ‘ए’, नेपाल ‘बी’ : दक्षिण एसियामै प्रतिस्पर्धाको अर्को संकेत:
ग्लोबल फाइनान्सको मूल्यांकनमा दक्षिण एसियाली मुलुकमध्ये भारतका केन्द्रीय बैंक गभर्नर सञ्जय मल्होत्राले ‘ए’ ग्रेड प्राप्त गरेका छन्। श्रीलंकाका गभर्नर नन्दलाल वीरासिङ्घेले ‘बी प्लस’, नेपालका पौडेलले ‘बी’ र पाकिस्तानका जमिल अहमदले ‘बी माइनस’ पाएका छन्।
यसले नेपाल क्षेत्रीय तुलनामा मध्यम अवस्थामा रहेको देखाउँछ।
विश्वभर डेनमार्क र पेरुका गभर्नरले मात्र ‘ए प्लस’ ग्रेड पाएका छन्। भारतसहित आठ मुलुकका गभर्नरले ‘ए’ ग्रेड प्राप्त गरेका छन्। नेपाल भने ‘बी’ श्रेणीमा परेको छ।
नेपालका लागि यो नतिजा असफलता होइन, तर उत्कृष्टताको प्रमाण पनि होइन। यसले बाह्य क्षेत्रको स्थिरतामा उपलब्धि हासिल भए पनि आन्तरिक आर्थिक गतिविधि चलायमान बनाउन अझै धेरै काम गर्न बाँकी रहेको देखाउँछ।
ग्रे लिस्टको छायाँ : अब गभर्नरको अर्को परीक्षा:
ग्लोबल फाइनान्सले नेपाललाई वित्तीय कारबाही कार्यदल (एफएटीएफ) को ग्रे लिस्टबाट बाहिर निकाल्न आवश्यक सुधारलाई पनि प्राथमिकतामा राख्नुपर्ने औंल्याएको छ।
वित्तीय अपराध नियन्त्रण, सम्पत्ति शुद्धीकरणविरुद्धको प्रभावकारी निगरानी र वित्तीय क्षेत्रको सुपरिवेक्षण क्षमता सुधार नेपालको ठूलो चुनौती हो।
ग्रे लिस्टमा रहनु केवल अन्तर्राष्ट्रिय छविको विषय होइन। यसले वित्तीय कारोबारको विश्वसनीयता, अन्तर्राष्ट्रिय लगानीकर्ताको धारणा र वैदेशिक वित्तीय सम्बन्धमा समेत असर पार्न सक्छ।
त्यसैले गभर्नर पौडेलका लागि अबको चुनौती विदेशी मुद्रा सञ्चिति बढाउनु मात्र होइन, नेपालको वित्तीय प्रणालीलाई अन्तर्राष्ट्रिय मापदण्डअनुसार विश्वसनीय र पारदर्शी बनाउनु पनि हो।
‘बी’ ग्रेड उपलब्धि हो, तर जनताको आर्थिक अवस्था अन्तिम परीक्षा:
ग्लोबल फाइनान्सको मूल्यांकनले केन्द्रीय बैंकको कार्यसम्पादनलाई अन्तर्राष्ट्रिय दृष्टिकोणबाट मापन गर्छ। तर कुनै गभर्नरको वास्तविक सफलता अक्षरको ग्रेडले मात्र निर्धारण गर्दैन।
सफलता त्यतिबेला देखिन्छ, जब उद्योगमा लगानी बढ्छ, बैंकबाट कर्जा लिएर व्यवसाय विस्तार गर्ने वातावरण बन्छ, रोजगारी सिर्जना हुन्छ, उत्पादन बढ्छ र सर्वसाधारणले आर्थिक सहजता महसुस गर्छन्।
गभर्नर पौडेलले ‘बी’ ग्रेड पाएका छन्। यो उनको कार्यकालको सकारात्मक अन्तर्राष्ट्रिय मूल्यांकन हो। तर १० खर्बभन्दा बढी अधिक तरलता हुँदाहुँदै निजी क्षेत्रको कर्जा विस्तार लक्ष्यभन्दा निकै पछाडि रहनु भनेको नीतिगत सफलताको अर्को पाटो अझै कमजोर रहेको संकेत हो।
अन्ततः प्रश्न गभर्नरले ‘बी’ पाए कि ‘ए’ भन्ने मात्र होइन। प्रश्न हो, विदेशी मुद्रा सञ्चिति बढेको देशमा लगानी किन बढेन? बैंकमा पैसा थुप्रिएको देशमा व्यवसाय किन विस्तार भएन? रेमिट्यान्सले अर्थतन्त्र धानेको देशमा आफ्नै उत्पादनले अर्थतन्त्रलाई कहिले धान्ने?
यी प्रश्नको जवाफ दिन सके मात्रै ‘बी’ ग्रेडलाई वास्तविक आर्थिक सफलतामा बदल्न सकिनेछ। नत्र अन्तर्राष्ट्रिय प्रतिवेदनमा सुधारिएको नेपालको ग्रेड र नागरिकले भोगिरहेको आर्थिक यथार्थबीचको दूरी यथावत् रहनेछ।
Copyright © Aishworya Prakashan Pvt. Ltd. All Rights Reserved. Design & Developed by