- 2026-10-08
- 13:49:17
- बिहिबार,आश्विन २२, २०८३


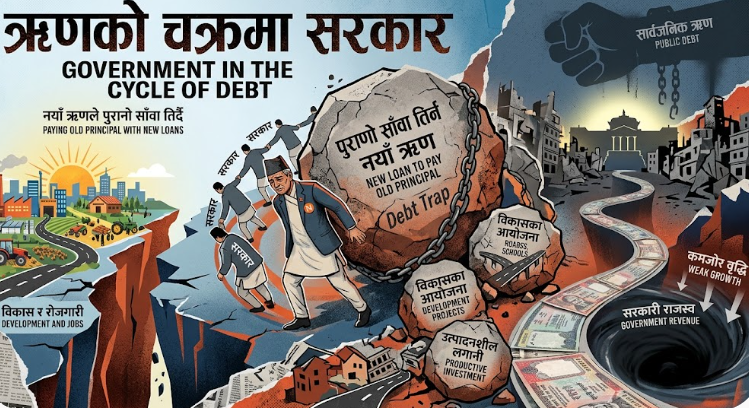
काठमाडौँ– सरकारले ऋण लिइरहेको छ, तर त्यसको ठूलो हिस्सा नयाँ सडक, पुल, विद्युत्, उद्योग वा उत्पादनशील पूर्वाधार निर्माणमा पुग्नुअघि नै पुरानो ऋणको साँवा तिर्न खर्च भइरहेको छ। अर्थात्, राज्यको ऋण व्यवस्थापनको चक्र यस्तो बन्दै गएको छ– पुरानो ऋण तिर्न नयाँ ऋण, नियमित खर्च धान्न ऋण र विकासका लागि छुट्याइएको स्रोतमा समेत दबाब।
राष्ट्रिय प्राकृतिक स्रोत तथा वित्त आयोगको आठौँ वार्षिक प्रतिवेदन, २०८३ ले नेपालको सार्वजनिक वित्त व्यवस्थापनमा देखिएको यही जोखिमलाई औँल्याएको छ। आयोगका अनुसार पछिल्ला वर्षमा आन्तरिक ऋणको आकार बढ्दै गए पनि त्यसबाट हुने पुँजी निर्माण र अर्थतन्त्र विस्तारको अपेक्षित लाभ देखिन सकेको छैन।
समस्या ऋण लिनुमा मात्रै छैन। समस्या ऋण कहाँ खर्च भइरहेको छ भन्नेमा छ।
सरकारले आन्तरिक ऋण परिचालन बढाउँदै लगे पनि ऋण सेवा खर्च अर्थात् पुरानो ऋणको साँवा तथा ब्याज भुक्तानीको दायित्व तीव्र गतिमा बढेको छ। परिणामतः नयाँ ऋणको ठूलो हिस्सा विगतको दायित्व व्यवस्थापनमै जाने अवस्था बनेको आयोगको विश्लेषण छ।
ऋण बढ्यो, तर उत्पादन कहाँ बढ्यो?
आर्थिक वर्ष २०७८/७९ को तुलनामा आर्थिक वर्ष २०८२/८३ मा आन्तरिक ऋण ४५ प्रतिशतले बढेको छ। तर ऋणको आकार बढेअनुसार त्यसले अर्थतन्त्रमा उत्पादनशील प्रभाव सिर्जना गर्न सकेको देखिँदैन।
आर्थिक वर्ष २०८१/८२ मा खुद आन्तरिक ऋण परिचालन कुल गार्हस्थ्य उत्पादनको १.४१ प्रतिशत मात्र थियो। तर तिर्न बाँकी आन्तरिक ऋण भने निरन्तर बढिरहेको छ।
आर्थिक वर्ष २०७८/७९ मा ९ खर्ब ८७ अर्ब रुपैयाँ रहेको तिर्न बाँकी आन्तरिक ऋण चार वर्षमै बढेर आर्थिक वर्ष २०८१/८२ को अन्त्यसम्म १२ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ। अर्थात्, करिब २८ प्रतिशतले दायित्व बढेको छ।
यो रकम कुल गार्हस्थ्य उत्पादनको २०.६८ प्रतिशत बराबर हो।
यसले एउटा असहज प्रश्न खडा गर्छ– ऋण बढ्दै जाने तर त्यसबाट हुने उत्पादन, रोजगारी, निर्यात र राजस्व विस्तारले गति लिन नसक्ने हो भने ऋणको औचित्य कहाँ रहन्छ?
सार्वजनिक ऋण ४३.७९ प्रतिशत पुग्यो:
समग्र सार्वजनिक ऋणको अवस्था पनि जोखिमरहित छैन।
आर्थिक वर्ष २०७७/७८ मा कुल तिर्न बाँकी सार्वजनिक ऋण जीडीपीको ४०.७२ प्रतिशत थियो। चार वर्षपछि आर्थिक वर्ष २०८१/८२ मा यो बढेर ४३.७९ प्रतिशत पुगेको छ।
ऋण बढ्नु आफैंमा खराब आर्थिक सूचक होइन। विकासशील मुलुकले पूर्वाधार तथा उत्पादनशील क्षेत्रमा लगानी गर्न ऋण परिचालन गर्नु सामान्य वित्तीय अभ्यास हो। तर ऋणबाट सिर्जित सम्पत्तिले भविष्यमा आम्दानी र आर्थिक गतिविधि बढाउन नसके ऋण आफैंमा बोझ बन्न थाल्छ।
नेपालको अहिलेको चुनौती यही बिन्दुमा देखिन्छ।
आयोगले सार्वजनिक ऋणको हिस्सा बढ्दै गए पनि आर्थिक वृद्धिदर र निर्यात कमजोर रहेको तथा राजस्वको हिस्सा घट्दै गएको औँल्याएको छ। त्यसैले ऋण परिचालन गर्दा त्यसले आर्थिक गतिविधि विस्तारमा सकारात्मक प्रभाव पार्ने सुनिश्चितता गर्नुपर्ने आयोगको जोड छ।
साँवा भुक्तानी चार वर्षमा तीन गुणाभन्दा बढीको दबाब:
ऋणको वास्तविक दबाब साँवा भुक्तानीमा देखिन्छ।
जीडीपीको अनुपातमा ऋणको साँवा भुक्तानी आर्थिक वर्ष २०७७/७८ मा १.४१ प्रतिशत थियो। आर्थिक वर्ष २०८१/८२ मा आइपुग्दा यो बढेर ४.७७ प्रतिशत पुगेको छ।
त्यसैगरी ब्याज तथा कमिसन भुक्तानीको हिस्सा ०.८१ प्रतिशतबाट बढेर १.१५ प्रतिशत पुगेको छ।
अर्थात् सरकारको आम्दानीको ठूलो हिस्सा विकासमा लगानी गर्नुभन्दा पहिले नै विगतमा लिइएको ऋणको दायित्व पूरा गर्न छुट्याउनुपर्ने अवस्था गहिरिँदै गएको छ।
ऋण सेवा खर्च बढ्दै जाँदा बजेट घाटामा चाप पर्छ। त्यसको प्रत्यक्ष असर पुँजीगत बजेटमा पर्न सक्छ। विकास आयोजनाका लागि स्रोत कम हुन्छ, आयोजना कार्यान्वयन सुस्त हुन्छ र फेरि आर्थिक वृद्धिदर कमजोर हुन्छ।
यसरी कमजोर आम्दानी → ऋण → ऋण सेवा खर्च → विकास खर्चमा दबाब → कमजोर वृद्धि → फेरि ऋण को चक्र बलियो बन्न सक्छ।
सरकारलाई ऋण लिनु बाध्यता बन्दै:
समस्या सार्वजनिक ऋणको मात्र होइन, सरकारको दैनिक खर्च व्यवस्थापनमै ऋणको निर्भरता बढ्नु पनि हो।
आयोगका अनुसार आर्थिक वर्ष २०८०/८१ सम्म संघीय सरकारको राजस्व आम्दानीभन्दा आन्तरिक ऋणको वित्तीय व्यवस्थापन खर्च र चालु खर्चको योगफल बढी थियो।
यसको अर्थ राज्यले संकलन गरेको राजस्वले नियमित खर्च र ऋण व्यवस्थापनको सम्पूर्ण दायित्व धान्न नसक्ने अवस्था देखिएको हो।
सरकारका लागि यो गम्भीर वित्तीय संकेत हो। किनकि ऋण विकास आयोजनाका लागि परिचालन हुनु र तलब, प्रशासन, सामाजिक दायित्व वा पुरानो ऋण तिर्न ऋण लिनुबीच ठूलो फरक हुन्छ।
पहिलोले भविष्यमा आम्दानी सिर्जना गर्न सक्छ। दोस्रोले तत्कालको दबाब टार्छ, तर भविष्यको दायित्व थप्छ।
राजस्व कमजोर, चालु खर्च भारी:
सरकारको समस्या ऋण मात्रै होइन, राजस्व र खर्चबीचको असन्तुलन पनि हो।
चालु खर्च निरन्तर बढिरहेको छ। तर त्यसअनुसार राजस्व संकलन विस्तार हुन सकेको छैन। यही कारण सरकारलाई नियमित वित्तीय दायित्व व्यवस्थापन गर्नसमेत ऋणको सहारा लिनुपर्ने अवस्था देखिएको छ।
आयोगले चालु खर्चमा मितव्ययिता, राजस्वको दायरा विस्तार, कुशल राजस्व व्यवस्थापन तथा प्रशासनिक सुधारमार्फत राजस्व वृद्धि गर्न सुझाव दिएको छ।
तर यसको अर्थ केवल करको दर बढाउनु होइन। उत्पादन र व्यवसाय विस्तार हुने वातावरण बनाउनु, करको दायरा फराकिलो बनाउनु, कर प्रशासन चुस्त पार्नु र अनावश्यक प्रशासनिक खर्च घटाउनु पनि उत्तिकै महत्वपूर्ण हुन्छ।
बजेट घाटाको स्थायी समस्या:
सरकारको वित्तीय अवस्था पछिल्ला वर्षमा लगातार दबाबमा रहेको अर्को संकेत बजेट घाटा हो।
आर्थिक वर्ष २०७८/७९ देखि २०८२/८३ सम्म सरकार निरन्तर बजेट घाटामा रहेको आयोगको प्रतिवेदनले देखाएको छ। आर्थिक वर्ष २०७९/८० मा कुल बचत ५.८० प्रतिशतले ऋणात्मक थियो। आर्थिक वर्ष २०८२/८३ मा पनि कुल बचत ३.०८ प्रतिशतले ऋणात्मक रहेको छ।
प्राथमिक बचतको अवस्था झन् चिन्ताजनक देखिन्छ। आर्थिक वर्ष २०८०/८१ मा १.०५ प्रतिशत सकारात्मक रहेको प्राथमिक बचत आर्थिक वर्ष २०८२/८३ मा १.६ प्रतिशतले ऋणात्मक भएको छ।
कुल बचत र प्राथमिक बचत दुवै ऋणात्मक हुनु भनेको सरकारको वित्तीय क्षमता साँघुरिँदै जानु हो। यस्तो अवस्थामा थप ऋण लिनुपर्ने दबाब स्वाभाविक रूपमा बढ्छ।
दीर्घकालीन ऋणमा आयोगको जोड:
सरकारले ऋण परिचालन गर्दा त्यसको संरचनामा समेत ध्यान दिनुपर्ने आयोगको सुझाव छ।
आर्थिक वर्ष २०७७/७८ मा सरकारले २ खर्ब २४ अर्ब रुपैयाँ आन्तरिक ऋण परिचालन गरेको थियो। आर्थिक वर्ष २०८१/८२ मा यो बढेर ३ खर्ब २९ अर्ब ९९ करोड रुपैयाँ पुगेको छ।
कुल आन्तरिक ऋणमा दीर्घकालीन उपकरणको हिस्सा २०७७/७८ मा ५९.८२ प्रतिशत थियो। २०८०/८१ मा यो बढेर ७६.५० प्रतिशत पुगे पनि २०८१/८२ मा पुनः घटेर ६५.१५ प्रतिशतमा आएको छ।
आयोगले सकेसम्म दीर्घकालीन उपकरणमार्फत आन्तरिक ऋण परिचालन गर्न सरकारलाई सुझाव दिएको छ। यसले तत्कालको ऋण भुक्तानी दबाब व्यवस्थापन गर्न सहयोग गर्न सक्छ।
तर ऋणको अवधि लम्ब्याउनु मात्रै समाधान होइन। ऋणले उत्पादनशील सम्पत्ति सिर्जना गर्छ कि गर्दैन भन्ने मूल प्रश्न हो।
अब ऋणको आकार होइन, ऋणको उपयोगमाथि बहस:
नेपालमा सार्वजनिक ऋणबारे बहस हुँदा प्रायः ‘कति ऋण पुग्यो?’ भन्ने प्रश्न गरिन्छ। तर आयोगको प्रतिवेदनले बहसको दिशा परिवर्तन गर्नुपर्ने संकेत गरेको छ।
अब प्रश्न हुनुपर्नेछ, कति ऋण लिइयोभन्दा पनि त्यो ऋण कहाँ खर्च भयो?
यदि ऋण लिएर सडक बन्यो, विद्युत् उत्पादन बढ्यो, उद्योग विस्तार भयो, निर्यात बढ्यो, रोजगारी सिर्जना भयो र त्यसबाट भविष्यमा राजस्व बढ्यो भने ऋण विकासको साधन बन्न सक्छ।
तर ऋण लिएर पुरानो ऋणको साँवा तिरियो, चालु खर्च धानियो र राज्यको नियमित वित्तीय दायित्व व्यवस्थापनमै रकम सकियो भने त्यसले अर्थतन्त्रको उत्पादन क्षमता विस्तार गर्दैन।
त्यस अवस्थामा सरकार ऋणबाट विकास गर्ने होइन, ऋणबाट ऋण व्यवस्थापन गर्ने अवस्थामा पुग्छ।
राज्यका लागि अबको सबैभन्दा ठूलो चुनौती:
नेपालको सार्वजनिक ऋण अहिले नै असम्भव तहमा पुगेको निष्कर्ष आयोगले निकालेको छैन। तर ऋणको बढ्दो दायित्व, ऋण सेवा खर्चको विस्तार, कमजोर राजस्व, निरन्तर बजेट घाटा र कमजोर आर्थिक वृद्धिदरबीचको सम्बन्धलाई बेवास्ता गर्न सकिने अवस्था पनि छैन।
अब सरकारसामु दुईवटा बाटो छन्।
पहिलो– ऋण लिएर तत्कालको वित्तीय दबाब टारिरहने।
दोस्रो– ऋणको प्रयोगलाई उत्पादन, पूर्वाधार, निर्यात र रोजगारीसँग जोड्दै राजस्वको आधार विस्तार गर्ने।
पहिलो बाटो सहज छ, तर यसले दायित्व थप्दै लैजान्छ। दोस्रो कठिन छ, तर त्यही बाटोले ऋणलाई आर्थिक वृद्धिको साधन बनाउन सक्छ।
त्यसैले नेपालको वित्तीय व्यवस्थापनको असली परीक्षा अब ऋण कति उठाइयो भन्नेमा होइन, ऋणले कति उत्पादन र आम्दानी सिर्जना गर्यो भन्नेमा हुनेछ।
अहिलेको तथ्यले भने एउटा कठोर तस्वीर देखाएको छ,सरकार ऋणबाट विकास गर्ने चरणभन्दा ऋणको दायित्व धान्न ऋणको सहारा लिनुपर्ने चरणतर्फ अघि बढिरहेको छ।
Copyright © Aishworya Prakashan Pvt. Ltd. All Rights Reserved. Design & Developed by